2026年8月18日、兵庫県は令和7年度決算の概要を公表しました。
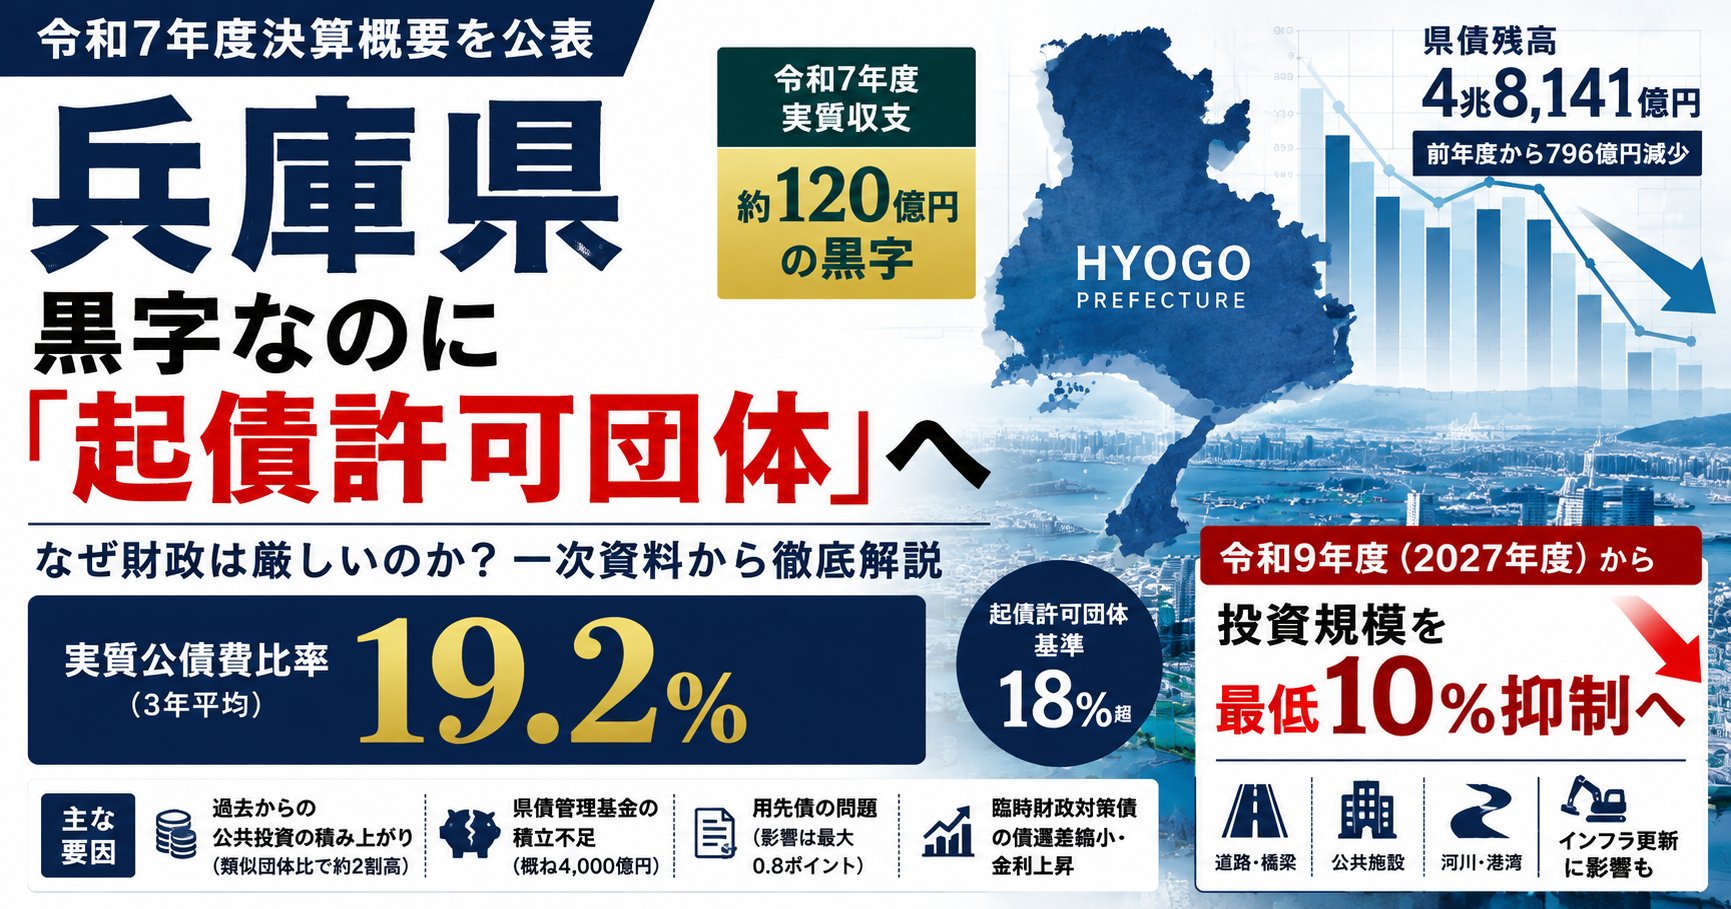
一般会計の実質収支は119億8,700万円の黒字。
さらに、翌年度以降に精算が必要となる56億5,200万円を除いても、63億3,500万円の黒字となっています。
県税等も1兆280億円と過去最高を記録しました。
ここだけを見ると、
「兵庫県の財政はかなり良くなったのでは?」
と思うかもしれません。
しかし同じ決算で、借金返済などの負担の重さを示す**実質公債費比率は3か年平均19.2%**となりました。
18%を超えたことで兵庫県は、県債を発行する際に総務大臣の許可が必要となる**「起債許可団体」**へ移行しています。
さらに兵庫県は8月27日、「公債費負担適正化計画」を正式に策定し、齋藤知事が総務省へ提出しました。
正式計画では、2027年度(令和9年度)から投資規模を現行比で最低10%抑制。
計画期間を2026年度から2035年度までの10年間とし、期間中は実質公債費比率を早期健全化基準の25%未満に確実に抑え、中長期的には18%未満を目指します。
黒字なのに、なぜ財政健全化が必要なのか。
そして「投資規模10%抑制」は、公共工事や建設業にどのような影響を与えるのか。
今回FORGRAFT LABでは、
- 令和7年度決算
- 公債費負担適正化計画
- 過去の財政フレーム
- 県債管理基金
- 公共用地先行取得等事業債(用先債)
- 過去の公共投資水準
- 金利上昇
- 2027年度以降の投資抑制
まで兵庫県の一次資料を確認しました。
政治的な支持・不支持とは切り離し、数字から兵庫県財政の現在地と今後の公共工事への影響を考えていきます。
- 先に結論|「黒字」と「財政負担の悪化」は矛盾しない
- 令和7年度決算は約120億円の黒字
- 県税等は過去最高の1兆280億円
- 黒字なのになぜ「起債許可団体」なのか
- 県債残高そのものは減少している
- 実質公債費比率19.2%は以前から予測されていた
- なぜ19.2%になったのか|正式計画が示す4つの要因
- 県債管理基金|「5000億円」と「4000億円」の違い
- 積立不足が実質公債費比率を押し上げる
- 分収造林・地域整備事業の債務処理も続く
- 「用先債338億円問題」は別途検証が必要
- 対策を取らなければ25.1%へ
- 投資削減だけで18%未満にするには約25%削減
- 正式計画は「2段階」で財政を立て直す
- 2027年度から「投資規模を最低10%抑制」
- 10%抑制しても財政指標はすぐには改善しない
- 建設業への影響|本当に注目すべきは2027年度予算
- 建設費上昇の中での「10%抑制」にも注意
- 過去の県政だけが原因なのか
- 齋藤知事の発信と公式資料は分けて確認する
- まとめ|本当の勝負は2027年度から
- 参考・出典
先に結論|「黒字」と「財政負担の悪化」は矛盾しない
今回のポイントを先に整理すると、次のとおりです。
| 項目 | 確認結果 |
|---|---|
| 実質収支約120億円の黒字 | 事実 |
| 精算分を除く実質収支約63億円 | 事実 |
| 県税等1兆280億円 | 過去最高 |
| 実質公債費比率3か年平均19.2% | 事実 |
| 起債許可団体へ移行 | 18%超のため |
| 19.2%は突然判明した | いいえ。2024年時点で19.2%を予測 |
| 過去の投資規模が類似団体より約2割高い | H20~R4平均では1.21倍 |
| 現在も約2割高い | いいえ。R5~R6平均は1.04倍 |
| 約5000億円が現在の基金積立不足 | いいえ。約5000億円を取り崩し、現在の積立不足は概ね4000億円 |
| 県債残高も増え続けている | いいえ。令和7年度は総額で前年度から796億円減少 |
| 対策なしの将来見通し | R13~R14年度に3か年平均25.1% |
| 投資削減だけで18%未満を目指す場合 | 約25%の削減が必要 |
| 正式計画 | 2027年度から投資規模を最低10%抑制 |
| 公共工事を一律10%削減 | そのようには決まっていない |
つまり今回の兵庫県財政の問題は、
「今年赤字だったから財政が悪くなった」
という話ではありません。
過去から積み上がった県債の返済、県債管理基金の積立不足、過去の投資水準、金利上昇などが重なり、
毎年の借金返済負担が県の財政規模に対して重くなっている
という中長期的な問題です。
令和7年度決算は約120億円の黒字
まず令和7年度一般会計を確認します。
- 歳入総額:2兆3,907億8,200万円
- 歳出総額:2兆3,720億1,300万円
- 形式収支:187億6,900万円
- 翌年度繰越財源:67億8,200万円
- 実質収支:119億8,700万円
県税収入の増加や歳出不用などにより、実質収支は黒字となりました。
ただし普通交付税の減額精算などにより、後年度に56億5,200万円の精算が生じる見込みです。
これを除いた実質収支は、
63億3,500万円
となります。
令和6年度と比較すると、通常の実質収支は78億5,900万円から119億8,700万円へ増えています。
一方、精算分を除いた実質収支は58億2,800万円から63億3,500万円。
黒字が増えていること自体は間違いありませんが、数字の見方によって増加幅の印象は変わります。
県税等は過去最高の1兆280億円
令和7年度の県税等は、
1兆280億円
となりました。
前年度から546億円、5.6%増加し、過去最高です。
県の資料では主な要因として、
- 定額減税の終了
- 雇用・所得環境の改善
- 非製造業を中心とした企業業績
- 円安
- インバウンド需要
- 国内消費の増加
などを挙げています。
令和7年度については、歳入面ではかなり強い決算だったと言えます。
黒字なのになぜ「起債許可団体」なのか
ここが今回最も分かりにくい部分です。
実質収支は簡単に言えば、
その年度の収入と支出の結果
を見る数字です。
一方の実質公債費比率は、
自治体の標準的な財政規模に対し、県債の返済などの負担がどの程度あるのか
を見る指標です。
令和7年度の兵庫県は、
- 単年度:21.8%
- 3か年平均:19.2%
となりました。
前年度の3か年平均17.3%から1.9ポイント悪化しています。
実質公債費比率が18%以上になると、地方債の発行に総務大臣の許可が必要になります。
さらに、
- 25%以上:早期健全化基準
- 35%以上:財政再生基準
です。
したがって、
「19.2%=兵庫県が財政破綻した」
という意味ではありません。
しかし、
借金返済負担が重くなり、地方債を従来と同じ扱いで発行できる状態ではなくなった
という重要なサインです。
家計に例えるなら、
「今年の給料は増えて家計簿も黒字だが、過去に組んだローンの年間返済負担が大きい」
という状態に近いでしょう。
県債残高そのものは減少している
ここも重要です。
令和7年度は、通常債等、臨時財政対策債等、減収補塡債等のいずれも残高が減少。
県債残高の総額は、
前年度から796億円減少
しました。
つまり、
「借金残高が増え続けているから実質公債費比率も悪化した」
という単純な構図ではありません。
一方、令和7年度の一般会計の公債費は、
2,756億円
で、前年度から60億円増えています。
過去に発行した県債の償還時期や金利、県債管理基金の積立不足などによって、残高が減っていても年間の返済負担が重くなることがあります。
借金残高と年間返済負担は分けて考える必要があります。
実質公債費比率19.2%は以前から予測されていた
今回の問題を考えるうえで非常に重要なのがここです。
兵庫県が2024年に示していた財政フレームでは、実質公債費比率の3か年平均について、
- 令和5年度:16.4%
- 令和6年度:17.6%
- 令和7年度:19.2%
- 令和8年度:20.5%
- 令和9年度:21.5%
- 令和10年度:22.2%
と見込んでいました。
そして今回確定した令和7年度の数字も、
19.2%
です。
つまり、
「2026年8月になって突然19.2%と判明した」
わけではありません。
18%を超えて起債許可団体へ移行する可能性は、以前から財政フレーム上で予測されていた課題でした。
なぜ19.2%になったのか|正式計画が示す4つの要因
8月27日に正式策定された公債費負担適正化計画では、実質公債費比率が18%以上となった主な要因を4つに整理しています。
1.阪神・淡路大震災からの復旧・復興に伴う財政負担
兵庫県は阪神・淡路大震災からの復旧・復興事業などのため、
約1.3兆円の震災関連県債
を発行しました。
正式計画では、令和8年度にも、
- 震災関連公債費:295億円
- 震災関連県債残高:853億円
を見込んでいます。
震災から30年以上が経過しても、財政面では返済負担が残っています。
2.過去の高い公共投資水準
平成20年度から令和4年度までの平均では、標準財政規模に占める投資的経費の割合は、
- 類似団体:19.0%
- 兵庫県:22.9%
でした。
兵庫県は類似団体の1.21倍です。
「過去の投資水準が約2割高かった」という説明には数字上の根拠があります。
ただし現在は差が縮小しています。
令和5~6年度平均では、
- 類似団体:20.9%
- 兵庫県:21.6%
で、1.04倍です。
したがって、
「兵庫県はいまも他県より2割多く公共投資を続けている」
という意味ではありません。
正確には、
過去の長期間にわたる高い投資水準に伴う県債の元金・利子負担が、現在にも残っている
ということです。
また、投資額が高かったことと「すべて無駄だった」という政策評価も別問題です。
震災復興、防災・減災、道路、河川など、必要性のある事業も含まれています。
3.長期金利の上昇
多額の県債残高を抱える自治体にとって、金利上昇は大きな負担となります。
低金利時代に発行した県債が満期を迎え、より高い金利で借り換えれば利子負担は増えます。
正式計画の試算では、令和8年度の名目長期金利を**3.0%**と設定。
令和10年度以降については、将来の金利上振れリスクも考慮しています。
過去から抱える県債に、
金利上昇
が重なることで、公債費の負担が増える構造です。
4.臨時財政対策債の「償還差」縮小
もう一つが臨時財政対策債です。
正式計画では、
「臨時財政対策債の償還差(交付税措置額)の縮小」
と説明されています。
兵庫県では、実際の償還を30年で設定する一方、地方交付税への算入は20~30年で行われてきました。
このため過去には、交付税措置額が実際の公債費を上回る「超過額」が発生していました。
実質公債費比率では、地方交付税措置額が多いほど数値を押し下げます。
しかし臨時財政対策債の発行額が減少したことで、この超過額も縮小。
これまで指標を押し下げていた効果が小さくなり、一時的な比率悪化の要因となっています。
県債管理基金|「5000億円」と「4000億円」の違い
今回の報道や政治的な発信では、
「約5000億円」
という数字がよく登場します。
しかし正式計画では、次のように整理されています。
過去に県債管理基金を、
約5000億円取り崩した
結果、
現在の積立不足は概ね4000億円
です。
つまり、
- 約5000億円=過去の取崩額
- 概ね4000億円=現在も積み戻せていない積立不足
という関係です。
「現在5000億円不足している」という説明とは少し意味が異なります。
積立不足が実質公債費比率を押し上げる
令和7年度の単年度実質公債費比率21.8%の内訳を見ると、
- 公債費部分:17.9%
- 積立不足加算額:3.9%
となっています。
さらに正式計画では、令和8年度以降、
県債管理基金の積立不足加算額が実質公債費比率を5.2~7.6ポイント程度押し上げる
と試算しています。
ここは今後の兵庫県財政を考えるうえで非常に大きなポイントです。
単純に公共投資を減らすだけではなく、
県債管理基金をどう回復させるか
が中長期的な財政健全化の鍵になります。
分収造林・地域整備事業の債務処理も続く
県は分収造林事業と地域整備事業の債務処理にあたり、令和5年度から13年度まで県債管理基金で累計、
1,214億円
を一時的に立て替えます。
一方で行政改革推進債を活用し、令和6年度から15年度まで、
年間約120億円×10年間
で計画的に積み戻す方針です。
県債管理基金は過去の積立不足だけではなく、現在進行中の債務処理とのバランスも管理する必要があります。
「用先債338億円問題」は別途検証が必要
もう一つ大きく報じられているのが、公共用地先行取得等事業債、いわゆる「用先債」です。
兵庫県では、過去に用地取得のため発行した490億円の用先債について、土地売却収入が生じた後も全額を借り換えた処理が問題となりました。
売却済み部分に相当する額は338億円とされ、県は総務省から、
地方財政法に抵触するおそれがある
との見解を受けています。
この問題については、持続可能な財政運営検討会のもとで原因究明と再発防止策の検証が進められています。
齋藤知事は公式記者会見で、この修正による実質公債費比率への影響を最大0.8ポイント程度と説明しています。
ただし重要なのは、正式な公債費負担適正化計画が、実質公債費比率悪化の主な構造要因として示しているのは、
- 震災関連の財政負担
- 過去の高い投資水準
- 長期金利上昇
- 臨時財政対策債の償還差縮小
という4項目だということです。
用先債問題は財政運営やガバナンス上、検証すべき重要な問題です。
一方で、
「用先債だけが19.2%の原因」
と見るのも適切ではありません。
対策を取らなければ25.1%へ
正式計画で最も注意したいのが、今後の見通しです。
現行の投資フレームを続ける「自然体」の試算では、実質公債費比率の3か年平均は、
- 令和8年度:20.5%
- 令和9年度:22.3%
- 令和10年度:23.1%
- 令和11年度:24.2%
- 令和12年度:24.8%
- 令和13年度:25.1%
- 令和14年度:25.1%
- 令和15年度:24.9%
となります。
25%は早期健全化基準です。
つまり本当に重要なのは、
「現在19.2%になった」
ことだけではありません。
何も対策しなければ、将来25%へ到達するおそれがある
ことです。
投資削減だけで18%未満にするには約25%削減
県はさらに、県債管理基金を積み戻さず、投資規模の削減だけで実質公債費比率を最終的に18%未満へ戻すケースも試算しています。
必要となるのは、
現行比で約25%の投資削減
です。
しかし県自身が正式計画の中で、
既存インフラの維持にも支障が生じかねず、実施は困難
としています。
道路、橋梁、河川、港湾、公共施設、防災設備などは、財政が厳しいからといって無期限に更新を止めるわけにはいきません。
投資を削減しすぎれば、将来的な修繕費の増加や安全性の低下につながる可能性もあります。
そのため県は、
投資抑制+県債管理基金への対応
という複数の対策を組み合わせる方針です。
正式計画は「2段階」で財政を立て直す
8月27日に策定された公債費負担適正化計画は、大きく2段階に分かれています。
第1段階|まず25%を確実に下回る
今回の計画で実施するのは、
- 2027年度から投資規模を現行比で最低10%抑制
- 県債管理基金で計画的に運用益を確保
- 金利動向によっては特定目的基金から県債管理基金への積替えを検討
- 状況に応じて追加の改善策を検討
です。
まずは早期健全化基準である25%を超えないことを最優先としています。
第2段階|中長期的に18%未満へ
2027年度には歳入・歳出全般にわたる改革を検討。
その中で、
県債管理基金をどのように積み戻すのか
を検討します。
さらに必要に応じて投資削減の深掘りも行い、令和10年度以降は、
投資規模の抑制+県債管理基金の積み戻し
によって、中長期的に実質公債費比率18%未満を目指す新たな計画を策定する方針です。
2027年度から「投資規模を最低10%抑制」
正式計画では、令和9年度=2027年度から、
投資規模を現行比で最低10%抑制
することが正式に決まりました。
県の試算上、現行の通常事業費等は年間2,075億円です。
単純に10%を掛ければ約208億円になります。
ただし、これは、
「県発注公共工事を一律208億円減らす」
という意味ではありません。
正式計画には、どの工事を削るのかまでは記載されていません。
事業の継続性、必要性、緊急性などを含め、具体的な配分は今後の予算編成で決まります。
10%抑制しても財政指標はすぐには改善しない
投資抑制による実質公債費比率への効果について、県は単年度で、
約0.05ポイント×実施年数
と試算しています。
つまり投資規模を10%抑えたからといって、翌年度から実質公債費比率が劇的に改善するわけではありません。
現在返済している県債の多くは、
過去に行った投資の借金
だからです。
現在の投資を減らす効果は、時間をかけて徐々に公債費へ反映されます。
ここが自治体財政の難しいところです。
建設業への影響|本当に注目すべきは2027年度予算
FORGRAFT LABとして最も注目したいのがここです。
現時点では、
どの公共事業を削減・延期するのかは決まっていません。
したがって、
「兵庫県発注工事が一律10%減る」
と断定することはできません。
ただし投資規模全体を最低10%抑制する以上、2027年度以降の事業量や発注計画に何らかの影響が出る可能性は高いでしょう。
特に予算査定が厳しくなりやすいと考えられるのは、
- 新規事業
- 着手時期を後ろ倒しできる事業
- 優先順位を見直せる施設整備
- 規模を縮小できる案件
などです。
一方、
- 防災・減災
- 老朽化対策
- 法令対応
- 安全確保
- 既に進行している継続事業
などは簡単には削りにくいでしょう。
これは現時点でのFORGRAFT LABによる分析であり、県が個別事業の削減方針を示したものではありません。
具体的な影響が見えてくるのは、
令和9年度=2027年度当初予算
です。
建設費上昇の中での「10%抑制」にも注意
建設業側から見ると、もう一つ注意したいのが物価上昇です。
近年は、
- 建設資材
- 労務費
- 電気・機械設備
- 輸送費
などが上昇しています。
仮に名目上の投資予算を10%抑制したうえで工事単価が上昇すれば、
実際に施工できる事業量が10%以上縮小する可能性
もあります。
したがって建設業界としては、予算額だけではなく、
発注件数・事業量・予定価格・工事時期
まで確認する必要があります。
過去の県政だけが原因なのか
今回の財政問題は政治的な議論になりやすいテーマです。
現在の財政負担には、
- 阪神・淡路大震災関連県債
- 過去の高い投資水準
- 県債管理基金の取り崩し
- 用先債の不適切な借り換え問題
など、現県政以前から生じている要因があります。
したがって、
現在の19.2%をすべて現県政だけの責任とするのは適切ではありません。
一方で、2024年時点の財政フレームですでに令和7年度19.2%が予測されていました。
つまり現県政にとっても、
18%を超えることは以前から把握可能だった課題
です。
今後の評価で重要なのは、
「以前の県政が悪かった」
「現在の県政が悪い」
という単純な二択ではありません。
予測されていた公債費負担に対して、必要な県民サービスやインフラ投資を維持しながら、
現在の県政がどのような財政健全化策を実行するのか
を見ることだと考えます。
齋藤知事の発信と公式資料は分けて確認する
齋藤知事は一連の財政問題について、過去の財政運営や県債管理基金、用先債問題などに言及しています。
実際に県の公式資料から確認できる事実として、
- 実質収支約120億円の黒字
- 精算分を除く実質収支約63億円
- 県税等1兆280億円
- 実質公債費比率19.2%
- 過去の投資水準が類似団体より高かったこと
- 県債管理基金の多額の積立不足
- 用先債の借り換えに地方財政法上の問題が指摘されたこと
などがあります。
一方、
「長年の財政運営がブラックボックスだった」
といった表現は、数字そのものではなく政治的な評価を含みます。
財政問題を見る際は、
一次資料で確認できる数字・制度上の問題・政治家による評価
を分けて考える必要があります。
まとめ|本当の勝負は2027年度から
令和7年度の兵庫県決算は黒字でした。
県税等は過去最高の1兆280億円。
実質収支も119億8,700万円の黒字です。
県債残高の総額も前年度から796億円減少しています。
それでも実質公債費比率は3か年平均19.2%となり、兵庫県は起債許可団体へ移行しました。
その理由は、
今年の収支や借金残高だけでは実質公債費比率を説明できない
からです。
兵庫県では、
- 阪神・淡路大震災関連の財政負担
- 過去の高い公共投資水準
- 県債管理基金の積立不足
- 金利上昇
- 臨時財政対策債の償還差縮小
- 分収造林・地域整備事業の債務処理
などが複雑に重なっています。
そして何も対策を取らなければ、県の試算では令和13~14年度に実質公債費比率の3か年平均が**25.1%**まで上昇する見込みです。
このリスクを避けるため、県は8月27日に公債費負担適正化計画を正式策定。
2027年度から投資規模を最低10%抑制します。
しかし投資削減だけで18%未満まで戻そうとすれば約25%もの削減が必要となり、県自身が、
既存インフラの維持にも支障が生じかねず実施困難
としています。
だからこそ今後重要になるのは、
何を削るのかだけではありません。
何を削らずに残すのか。
道路、橋梁、河川、防災、公共施設、設備更新など、県民の安全や生活に必要な投資と財政健全化をどう両立させるのか。
兵庫県財政の次の重要な局面は、
2027年度当初予算
です。
FORGRAFT LABでは今後、令和9年度予算編成を確認し、投資規模の抑制が公共工事・建設業へ具体的にどのように反映されるのか、内容が判明した段階で追記していきます。